Elementarschutz für jedes Haus: Was der Bund jetzt plant
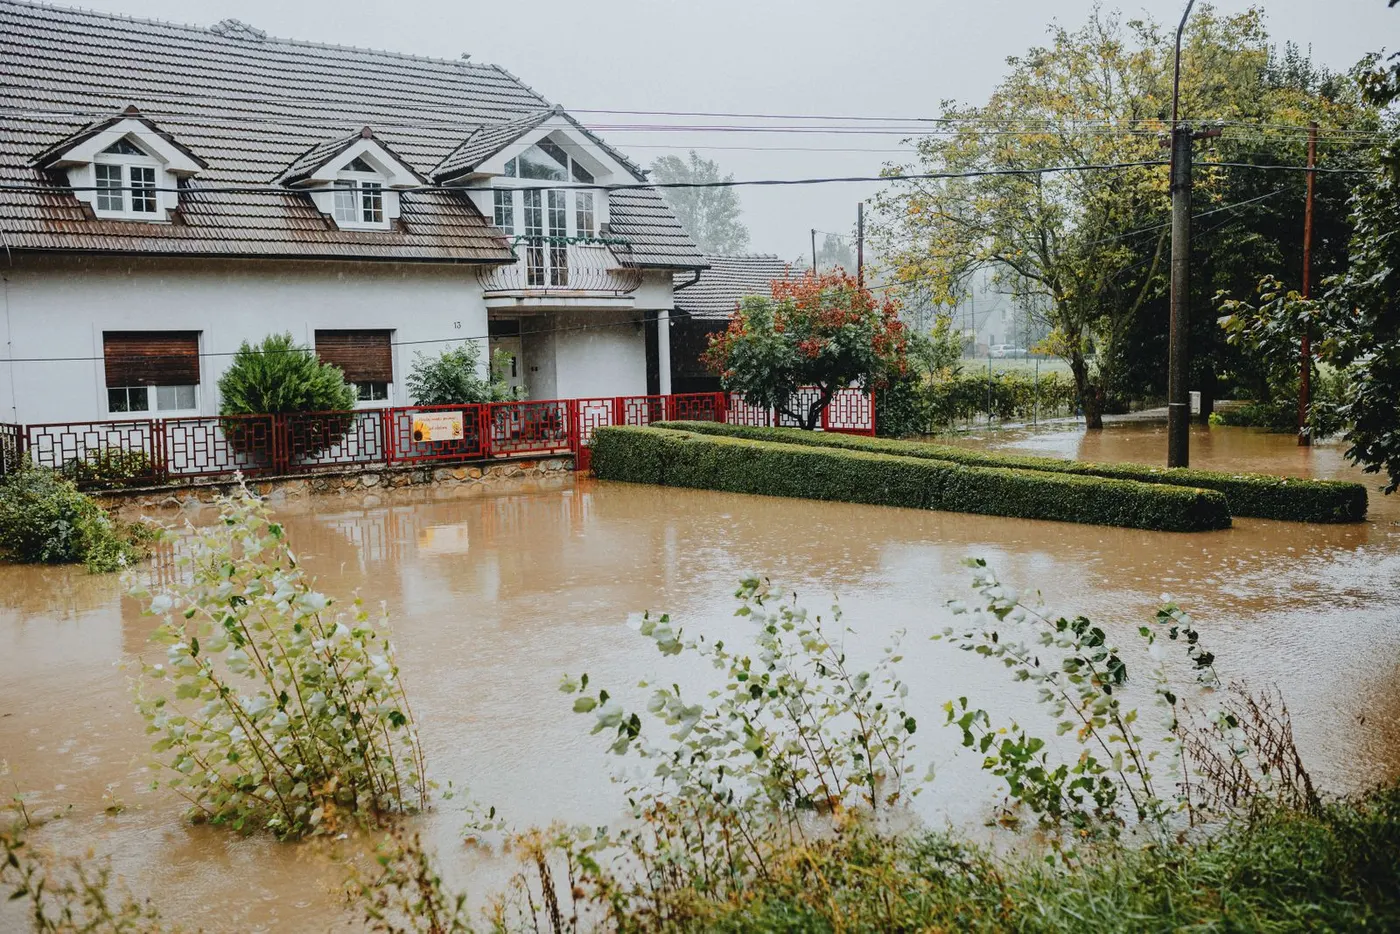
Starkregen, der den Keller flutet, ein Bach, der über die Ufer tritt, Rückstau aus dem Kanal: Solche Schäden zahlt eine normale Wohngebäudeversicherung nicht. Dafür braucht es den Zusatzbaustein Elementarschaden — und den haben bundesweit nur rund 59 Prozent der Wohngebäude. Das soll sich ändern. Am 21. Oktober 2026 haben das Bundesministerium der Justiz und das Bundesministerium der Finanzen ein gemeinsames Diskussionspapier vorgelegt. Kern: Der Elementarschutz soll künftig zur Standardausstattung jeder Wohngebäudeversicherung gehören, im Neugeschäft wie im Bestand. Beschlossen ist noch nichts. Wer ein Haus oder eine Wohnung besitzt, sollte die Pläne aber kennen.
Was die Ministerien vorschlagen
Das Papier setzt eine Vereinbarung aus dem Koalitionsvertrag um und ist in Diskussionspunkte gegliedert. Die wichtigsten:
- Neuverträge mit Elementarschutz. Jede neu abgeschlossene Wohngebäudeversicherung soll per Gesetz auch Elementargefahren abdecken. Genannt sind Überschwemmung einschließlich Starkregen, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck und Lawinen. Die Regel soll ins Versicherungsvertragsgesetz.
- Gedeckelter Selbstbehalt. Für diese „Standardversicherung“ soll der Selbstbehalt höchstens 10 Prozent der Versicherungssumme betragen, maximal 20.000 Euro je Schadensfall. Niedrigere Selbstbehalte bleiben möglich.
- Umstellung im Bestand. Für bestehende Verträge ist eine einjährige Beratungs- und Übergangsphase vorgesehen. Die Versicherer müssen ihren Kunden spätestens sechs Monate vor dem Stichtag ein Angebot zur Erweiterung machen. Wer bis zum Stichtag nichts unternimmt, dessen Vertrag wird kraft Gesetzes um den Elementarschutz erweitert.
- Prämienanpassung mit Begründung. Für diese automatische Erweiterung darf der Versicherer die Prämie einseitig anpassen. Er muss aber offenlegen, wie er rechnet — vor allem, in welche Risikoklasse er das Gebäude einordnet, etwa wegen Flussnähe oder Hanglage.
- Opt-out wird geprüft. Offen ist, ob Eigentümer auf den vollen Schutz verzichten dürfen. Wenn ja, dann nur zugunsten einer „Mindestversicherung“ mit einem Selbstbehalt von bis zu 50 Prozent der Versicherungssumme, höchstens 100.000 Euro. Wer so verzichtet, soll ausdrücklich darauf hingewiesen werden, dass staatliche Hilfen der Länder im Schadensfall dann ausgeschlossen sein können.
Dazu kommen Punkte zur Prävention: ein strengerer Hochwasserschutz im Wasserhaushaltsgesetz, Grenzen für neue Baugebiete in Überschwemmungsgebieten und die Prüfung, wie bauliche Schutzmaßnahmen der Eigentümer in der Prämie berücksichtigt werden. Eine staatliche Rückversicherung, wie sie der Koalitionsvertrag nennt, regelt das Papier nicht konkret.
Wie es weitergeht
Länder und Verbände können bis zum 2. Dezember 2026 Stellung nehmen. Erst danach soll ein Gesetzentwurf folgen, nach Berichten der Fachpresse frühestens im Frühjahr 2027. Wann ein Stichtag für den Bestand käme, ist offen. Die Versicherungswirtschaft hat bereits Kritik angemeldet: Eine Versicherungspflicht verhindere keinen einzigen Schaden, es brauche verbindliche Prävention.
Was das für Eigentümergemeinschaften bedeutet
In einer WEG ist die Gebäudeversicherung Sache der Gemeinschaft. Das Wohnungseigentumsgesetz zählt die angemessene Versicherung des gemeinschaftlichen Eigentums zum Neuwert ausdrücklich zur ordnungsmäßigen Verwaltung (§ 19 Abs. 2 Nr. 3 WEG). Für Gemeinschaften heißt das:
- Bereits versichert? Dann ändert sich voraussichtlich wenig. Zu prüfen bleibt, ob der vereinbarte Selbstbehalt künftig über der gesetzlichen Grenze liegt.
- Noch ohne Elementarschutz? Dann kommt über kurz oder lang ein Erweiterungsangebot des Versicherers — oder die Erweiterung tritt automatisch ein, mit höherer Prämie. Die Mehrkosten fließen in den Wirtschaftsplan und damit ins Hausgeld.
- Falls das Opt-out kommt: Ob eine Gemeinschaft auf den vollen Schutz verzichtet, wäre eine Entscheidung mit erheblichen Folgen für alle Eigentümer. Sie gehört deshalb in die Eigentümerversammlung und nicht in eine stillschweigende Vertragsverlängerung.
Wichtig für das Allgäu: Bayern gewährt nach einem Kabinettsbeschluss seit dem 1. Juli 2019 grundsätzlich keine Soforthilfen mehr für Überschwemmungsschäden, die versicherbar gewesen wären. Ausnahmen gab es nur nach besonders schweren Ereignissen, zuletzt nach dem Pfingsthochwasser 2024. Auf staatliche Hilfe sollte sich also niemand verlassen.
Was das für Vermieter bedeutet
Heute dürfen Vermieter die Kosten einer Gebäudeversicherung gegen Elementarschäden als Betriebskosten auf die Mieter umlegen. Die Betriebskostenverordnung nennt sie ausdrücklich (§ 2 Nr. 13 BetrKV). Genau das steht jetzt zur Diskussion: Die Bundesregierung will prüfen, ob die Prämienanteile für den Elementarschutz künftig nicht mehr umlagefähig sein sollen. Noch gilt die bisherige Regel. Wer Mietobjekte besitzt, sollte die Entwicklung aber im Blick behalten, weil sie die Rendite unmittelbar betreffen würde.
Was Sie jetzt schon tun können
Unabhängig vom Gesetz lohnt sich ein Blick in die eigene Police: Ist der Baustein Elementarschaden enthalten? Wie hoch ist der Selbstbehalt? Ist der Rückstau mitversichert — und gibt es im Keller eine funktionierende Rückstausicherung, die der Versicherer oft voraussetzt? Gerade Starkregen trifft keineswegs nur Häuser am Fluss.
Wie wir als Verwaltung damit umgehen
In der WEG-Verwaltung prüfen wir die Gebäudeversicherungen unserer Gemeinschaften auf den Elementarschutz und den Selbstbehalt. Sobald ein Gesetzentwurf vorliegt, bereiten wir anstehende Entscheidungen für die Eigentümerversammlung vor — mit den Angeboten der Versicherer als Grundlage. Für Vermieter achten wir in der Mietverwaltung darauf, dass die Versicherungskosten in der Betriebskostenabrechnung nach der jeweils geltenden Rechtslage verteilt werden. Haben Sie Fragen zur Versicherung Ihres Objekts? Sprechen Sie uns an.
Dieser Beitrag ist eine allgemeine Information und ersetzt keine Rechts- oder Versicherungsberatung.